यस बैंक AT1 बॉन्ड फ़ैसला: सुप्रीम कोर्ट ने ₹8,415 करोड़ का राइट-ऑफ़ क्यों रद्द किया
मार्च 2020 में यस बैंक को बचाते समय RBI द्वारा नियुक्त प्रशासक ने ₹8,415 करोड़ के AT1 बॉन्ड ख़त्म कर दिए, और हज़ारों निवेशकों का पैसा रातों-रात शून्य हो गया। 15 अक्टूबर 2026 को सुप्रीम कोर्ट ने कहा कि वह राइट-ऑफ़ क़ानूनी नहीं था। जानिए AT1 बॉन्ड क्या होते हैं, कोर्ट ने क्या कहा, इसके पीछे का क़ानून, और यस बैंक AT1 बॉन्ड मामले से हर छोटे निवेशक को क्या सीखना चाहिए।
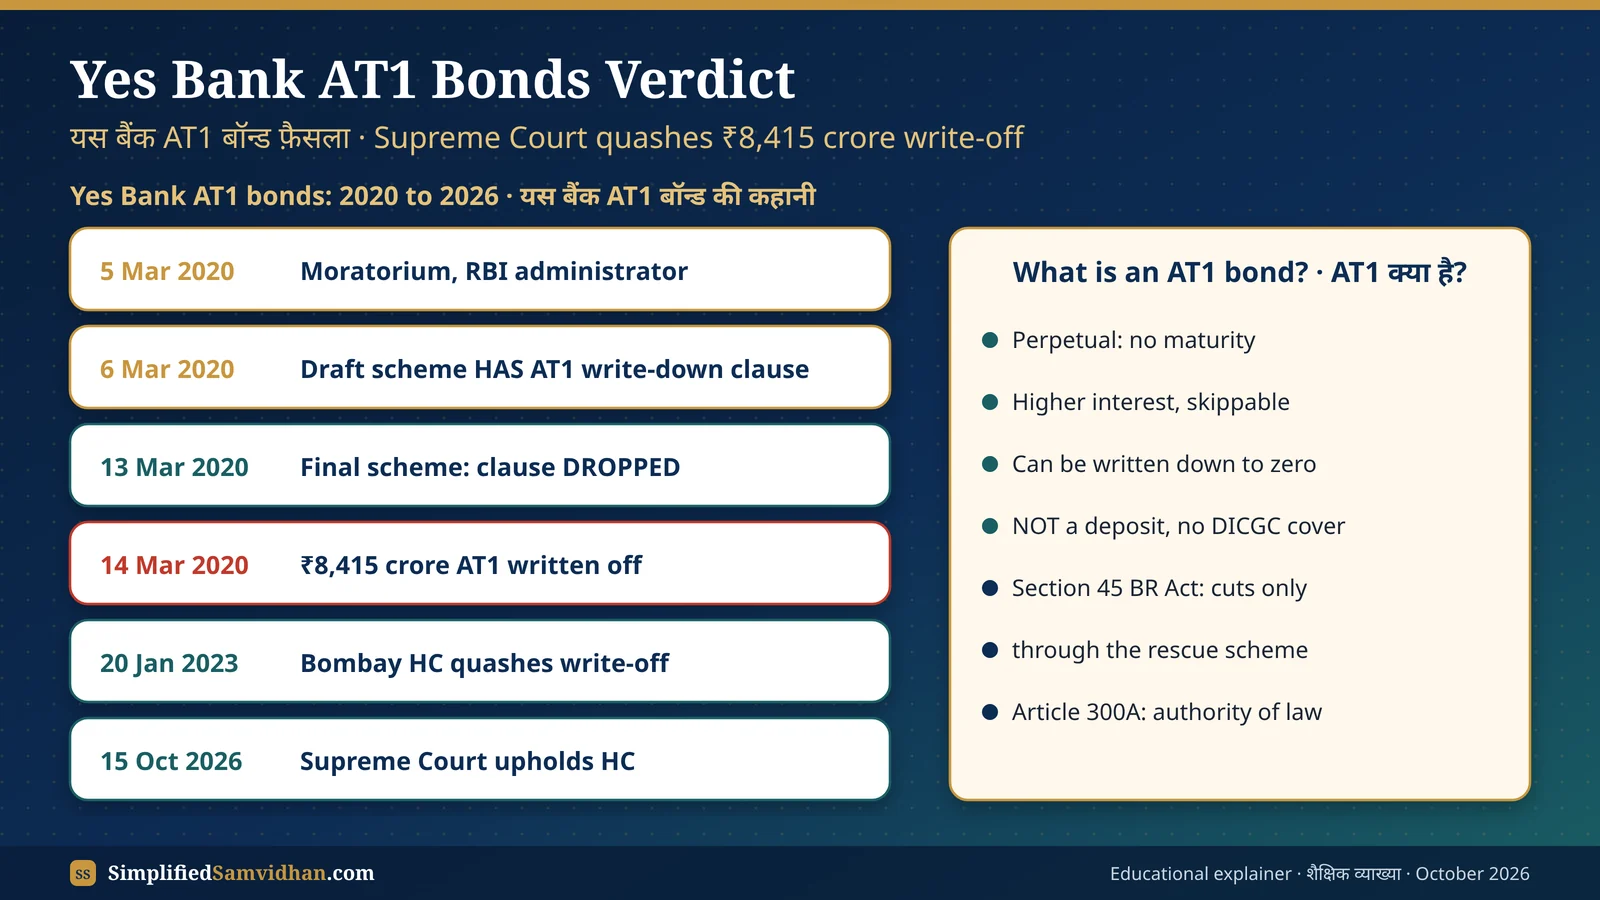
15 अक्टूबर 2026 को सुप्रीम कोर्ट ने क्या कहा
15 अक्टूबर 2026 को न्यायमूर्ति दीपांकर दत्ता और न्यायमूर्ति ऑगस्टीन जॉर्ज मसीह की पीठ ने यस बैंक, भारतीय रिज़र्व बैंक और केंद्र सरकार की अपीलें ख़ारिज कर दीं और बॉम्बे हाई कोर्ट का 20 जनवरी 2023 का फ़ैसला बरकरार रखा, जिसने ₹8,415 करोड़ के अतिरिक्त टियर 1 (AT1) बॉन्ड का राइट-ऑफ़ रद्द किया था।
क्यों: रिपोर्टों के अनुसार कोर्ट ने कहा कि प्रशासक को बॉन्ड राइट-ऑफ़ करने का अधिकार नहीं था, क्योंकि अंतिम पुनर्गठन योजना में इसका प्रावधान नहीं था। मार्च 2020 की मसौदा योजना में पूरा राइट-डाउन करने का खंड था; आपत्तियों के बाद अंतिम योजना से वह हटा दिया गया, फिर भी प्रशासक ने राइट-ऑफ़ का आदेश दे दिया। रिपोर्टों के अनुसार कोर्ट ने RBI की भूमिका को "मूक दर्शक" जैसा बताया और यह तर्क नहीं माना कि बॉन्ड बहाल करने से पूरी बैंकिंग व्यवस्था को नुक़सान होगा। यह फ़ैसला इस मामले में अधिकार और प्रक्रिया के बारे में है; इससे AT1 बॉन्ड का घाटा सहने वाला स्वभाव ख़त्म नहीं होता। यस बैंक को अब ठीक-ठीक क्या और कैसे लौटाना होगा, यह शुरुआती रिपोर्टों से साफ़ नहीं था।
बुनियादी बातेंAT1 बॉन्ड क्या है? अतिरिक्त टियर 1 बॉन्ड आसान भाषा में
AT1 (अतिरिक्त टियर 1) बॉन्ड ऐसे ख़ास बॉन्ड हैं जो बैंक अंतरराष्ट्रीय बेसल III नियमों के तहत अपनी पूँजी बढ़ाने के लिए जारी करते हैं; भारत में ये नियम RBI लागू करता है। इन पर सामान्य बॉन्ड से ज़्यादा ब्याज मिलता है क्योंकि इनमें अतिरिक्त जोखिम है:
- सदाबहार (परपेचुअल): कोई तय परिपक्वता तारीख़ नहीं। बैंक इन्हें वापस ख़रीद सकता है ("कॉल"), पर आप पैसा वापस नहीं माँग सकते।
- ब्याज रुक सकता है: मुश्किल में बैंक कूपन (ब्याज) देना बंद कर सकता है।
- घाटा सहने वाले: अगर बैंक की पूँजी तय सीमा से नीचे चली जाए, या नियामक तय करे कि बैंक अव्यवहार्यता के बिंदु पर है, तो बॉन्ड शेयर में बदले जा सकते हैं या शून्य तक राइट-डाउन किए जा सकते हैं।
- क़तार में पीछे: बैंक डूबे तो AT1 धारकों को जमाकर्ताओं और सामान्य लेनदारों के बाद पैसा मिलता है।
फ़िक्स्ड डिपॉज़िट ऐसा है जैसे किसी दोस्त को तय तारीख़ पर लौटाने की शर्त पर पैसा उधार देना। AT1 बॉन्ड ऐसा है जैसे आप ऐसे साझेदार बन जाएँ जिसने घाटे की पहली चोट ख़ुद सहने का वादा किया। इस जोखिम के बदले ज़्यादा ब्याज मिलता है, पर सब कुछ डूब भी सकता है।
🏠 रोज़मर्रा की मिसाल
इमारत के नीचे लगे शॉक एब्ज़ॉर्बर को सोचिए। भूकंप आने पर पहले शॉक एब्ज़ॉर्बर दबता है ताकि इमारत (जमाकर्ता) बची रहे। AT1 बॉन्ड बैंक का शॉक एब्ज़ॉर्बर हैं।
🇮🇳 असली भारतीय उदाहरण
यस बैंक के कई AT1 बॉन्ड आम ग्राहकों को, बुज़ुर्गों सहित, लगभग FD जितने सुरक्षित बताकर बेचे गए। मार्च 2020 में बैंक संकट में आया तो सबसे पहले यही ख़त्म किए गए।
पृष्ठभूमियस बैंक AT1 बॉन्ड मामला: 2020 से 2026 तक की समयरेखा
| तारीख़ | क्या हुआ |
|---|---|
| 5 मार्च 2020 | RBI ने यस बैंक का बोर्ड भंग किया, प्रशासक (प्रशांत कुमार) नियुक्त किया, और केंद्र ने ₹50,000 निकासी सीमा के साथ मोरेटोरियम लगाया। |
| 6 मार्च 2020 | RBI ने मसौदा पुनर्गठन योजना जारी की, जिसमें AT1 बॉन्ड राइट-डाउन का खंड था। |
| 13 मार्च 2020 | अंतिम यस बैंक लिमिटेड पुनर्गठन योजना, 2020 अधिसूचित हुई। उसमें AT1 वाला खंड नहीं था। SBI और अन्य बैंकों ने नई पूँजी लगाई। |
| 14 मार्च 2020 | प्रशासक ने ₹8,415 करोड़ के AT1 बॉन्ड राइट-ऑफ़ कर दिए। |
| अप्रैल 2021 | SEBI ने आम निवेशकों को AT1 बॉन्ड बेचने के मामले में यस बैंक पर ₹25 करोड़ का जुर्माना लगाया। |
| 20 जनवरी 2023 | बॉन्डधारकों और उनके ट्रस्टी की याचिकाओं पर बॉम्बे हाई कोर्ट ने राइट-ऑफ़ रद्द किया। |
| मार्च 2023 | अपीलों की सुनवाई के दौरान सुप्रीम कोर्ट ने हाई कोर्ट के फ़ैसले पर रोक लगाई। |
| 15 अक्टूबर 2026 | सुप्रीम कोर्ट (न्यायमूर्ति दीपांकर दत्ता और ए.जी. मसीह) ने अपीलें ख़ारिज कर हाई कोर्ट का फ़ैसला बरकरार रखा। |
मूल पाठबैंककारी विनियमन अधिनियम धारा 45 और अनुच्छेद 300क: यस बैंक AT1 मामले का क़ानून
बैंककारी विनियमन अधिनियम, 1949: धारा 45 (बैंकिंग कंपनी का कारोबार रोकने और पुनर्गठन या समामेलन की योजना बनाने की रिज़र्व बैंक की शक्ति)
(4) अधिस्थगन (मोरेटोरियम) की अवधि के दौरान, या यदि रिज़र्व बैंक का समाधान हो जाए कि—
(क) लोकहित में; या
(ख) जमाकर्ताओं के हित में; या
(ग) बैंकिंग कंपनी का उचित प्रबंध सुनिश्चित करने के लिए; या
(घ) देश की पूरी बैंकिंग प्रणाली के हित में,
ऐसा करना आवश्यक है, तो रिज़र्व बैंक एक योजना तैयार कर सकेगा—
(i) बैंकिंग कंपनी के पुनर्गठन के लिए, या
(ii) बैंकिंग कंपनी के किसी अन्य बैंकिंग संस्था के साथ समामेलन के लिए।
(5) उक्त योजना में निम्नलिखित सभी या किन्हीं विषयों के लिए उपबंध हो सकेंगे:— …
(ङ) सदस्यों, जमाकर्ताओं और अन्य लेनदारों के बैंकिंग कंपनी में या उसके विरुद्ध पुनर्गठन या समामेलन से पहले के हितों या अधिकारों में उस सीमा तक कमी, जितनी रिज़र्व बैंक लोकहित में या सदस्यों, जमाकर्ताओं और अन्य लेनदारों के हित में या बैंकिंग कंपनी का कारोबार बनाए रखने के लिए आवश्यक समझे;
भारत का संविधान: अनुच्छेद 300क. विधि के प्राधिकार के बिना व्यक्तियों को संपत्ति से वंचित न किया जाना।
किसी व्यक्ति को उसकी संपत्ति से विधि के प्राधिकार से ही वंचित किया जाएगा, अन्यथा नहीं।
धारा 45 RBI को डूबते बैंक के लिए बचाव योजना बनाने देती है, और वह योजना शेयरधारकों, जमाकर्ताओं और लेनदारों के अधिकार घटा सकती है। यानी क़ानून निवेशकों के अधिकार काटने की शक्ति देता है, पर केवल योजना के ज़रिए। यस बैंक की अंतिम योजना में AT1 बॉन्ड का ज़िक्र ही नहीं था, इसलिए प्रशासक के राइट-ऑफ़ के पीछे कोई क़ानूनी आधार नहीं था। यह अनुच्छेद 300क से जुड़ता है: आपकी संपत्ति, निवेश किया पैसा भी, केवल विधि के प्राधिकार से ली जा सकती है, किसी अधिकारी के ऐसे फ़ैसले से नहीं जिसकी क़ानून ने इजाज़त न दी हो।
🏠 रोज़मर्रा की मिसाल
सोसायटी की आम सभा मरम्मत का ख़र्च बाँटने का नियम पास करती है। सचिव बाद में अपनी मर्ज़ी से किसी एक परिवार से ज़्यादा पैसा नहीं वसूल सकता, सिर्फ़ इसलिए कि नियम के पहले मसौदे में ऐसा विचार था।
🇮🇳 असली भारतीय उदाहरण
यस बैंक की मसौदा योजना में AT1 राइट-डाउन का खंड था; अंतिम योजना में नहीं था। अगले दिन प्रशासक ने फिर भी बॉन्ड राइट-ऑफ़ कर दिए। हाई कोर्ट और सुप्रीम कोर्ट दोनों ने कहा कि यह उनकी शक्ति से बाहर था।
बहसयस बैंक AT1 बॉन्ड: बॉन्डधारक बनाम RBI और यस बैंक के तर्क
बॉन्डधारक (जीते)
- अंतिम योजना में AT1 राइट-डाउन का खंड नहीं था, इसलिए प्रशासक के पास शक्ति नहीं थी
- राइट-ऑफ़ योजना अधिसूचित होने के बाद हुआ, जब बैंक बचाया जा रहा था, डूब नहीं रहा था
- कई आम निवेशकों को ये बॉन्ड सुरक्षित बताकर ग़लत तरीक़े से बेचे गए
- क़ानूनी अधिकार के बिना संपत्ति लेना अनुच्छेद 300क का उल्लंघन है
यस बैंक, RBI और केंद्र (हारे)
- AT1 बॉन्ड RBI के बेसल III नियमों और बॉन्ड अनुबंध से चलते हैं, जो राइट-डाउन की अनुमति देते हैं
- SBI और अन्य बैंकों के पैसा लगाने से पहले राइट-ऑफ़ ज़रूरी था
- भारतीय बैंकों के लगभग ₹1.81 लाख करोड़ के AT1 बॉन्ड बकाया हैं; राइट-ऑफ़ पलटने से बाज़ार में अस्थिरता आ सकती है
- निवेशक जानते थे कि AT1 बॉन्ड ऊँचे जोखिम वाले हैं
दुनिया में मिसाल: मार्च 2023 में स्विस नियामक FINMA ने UBS द्वारा अधिग्रहण के दौरान क्रेडिट सुइस के लगभग 17 अरब डॉलर के AT1 बॉन्ड राइट-ऑफ़ किए, जबकि शेयरधारकों को कुछ मिला। उसे भी अदालत में चुनौती दी गई। AT1 का जोखिम पूरी दुनिया में असली है।
नागरिकों के लिएAT1 बॉन्ड निवेशक जागरूकता: यस बैंक मामले के 6 सबक
- 1जानिए क्या ख़रीद रहे हैं
लिखित में पूछिए: यह फ़िक्स्ड डिपॉज़िट है, सामान्य बॉन्ड है, या AT1/परपेचुअल बॉन्ड? AT1 जमा नहीं है और इस पर DICGC बीमा नहीं है।
- 2ज़्यादा ब्याज यानी ज़्यादा जोखिम
अगर कोई बैंक उत्पाद FD से बहुत ज़्यादा ब्याज दे, तो कारण पूछिए। AT1 में ज़्यादा ब्याज पूरा पैसा डूबने के जोखिम की क़ीमत है।
- 3जमा बीमा केवल जमा के लिए
DICGC बैंक जमा को प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक बीमा देता है। बॉन्ड, शेयर और म्यूचुअल फ़ंड इसमें नहीं आते।
- 4ग़लत बिक्री की शिकायत करें
अगर बैंक अधिकारी ने जोखिम वाला उत्पाद "FD जितना सुरक्षित" बताकर बेचा, तो पहले बैंक से, फिर RBI लोकपाल (cms.rbi.org.in) या प्रतिभूतियों के लिए SEBI SCORES (scores.sebi.gov.in) पर शिकायत करें।
- 5न्यूनतम निवेश के नियम बदले
यस बैंक मामले के बाद SEBI ने निजी रूप से जारी AT1 बॉन्ड में न्यूनतम निवेश ₹1 करोड़ कर दिया, ताकि छोटे निवेशक इनसे दूर रहें।
- 6कोर्ट वैधता देखता है, घाटा नहीं
2026 का फ़ैसला यस बैंक के AT1 धारकों की मदद करता है क्योंकि राइट-ऑफ़ के पीछे क़ानूनी अधिकार नहीं था। इसका मतलब यह नहीं कि हर AT1 घाटा पलटा जा सकता है।
आसान शब्दों में: ऊँचे ब्याज वाले बैंक बॉन्ड को कभी फ़िक्स्ड डिपॉज़िट मत समझिए। उत्पाद का नाम पढ़िए, जोखिम पूछिए, और जो बताया गया उसका लिखित रिकॉर्ड रखिए।
UPSC कॉर्नरUPSC प्रारंभिक और मुख्य परीक्षा के लिए यस बैंक AT1 बॉन्ड
- प्रारंभिक तथ्य: AT1 बॉन्ड बेसल III के तहत बैंक की टियर 1 पूँजी का हिस्सा हैं; ये सदाबहार हैं, इनका ब्याज बैंक के विवेक पर है, और राइट-डाउन या रूपांतरण से घाटा सहते हैं।
- प्रारंभिक तथ्य: बैंककारी विनियमन अधिनियम, 1949 की धारा 45 बैंक पर मोरेटोरियम और RBI द्वारा पुनर्गठन या समामेलन योजना की अनुमति देती है।
- प्रारंभिक तथ्य: संपत्ति का अधिकार अनुच्छेद 300क के तहत संवैधानिक अधिकार है (44वें संशोधन, 1978 से भाग III से बाहर), मौलिक अधिकार नहीं।
- प्रारंभिक तथ्य: DICGC (RBI की सहायक संस्था) बैंक जमा को प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक बीमा देता है; बॉन्ड इसमें शामिल नहीं।
- मुख्य परीक्षा (250 शब्द): "बैंक बचाव में वित्तीय स्थिरता और विधि के शासन के बीच संतुलन ज़रूरी है।" यस बैंक AT1 बॉन्ड राइट-ऑफ़ पर सुप्रीम कोर्ट के 2026 के फ़ैसले के संदर्भ में चर्चा करें।
- मुख्य परीक्षा (150 शब्द): AT1 बॉन्ड क्या हैं? आम निवेशकों को इनकी बिक्री भारत में वित्तीय उपभोक्ता संरक्षण के लिए चिंता क्यों है?
- नीतिशास्त्र दृष्टि: बुज़ुर्गों को जटिल वित्तीय उत्पादों की ग़लत बिक्री: ज़िम्मेदारी किसकी है, बैंक अधिकारी की, बैंक की या नियामक की?
अभ्यास MCQख़ुद को परखें: यस बैंक AT1 बॉन्ड फ़ैसला
अतिरिक्त टियर 1 (AT1) बॉन्ड के संदर्भ में, निम्नलिखित कथनों पर विचार कीजिए: (1) ये बिना तय परिपक्वता तारीख़ वाले सदाबहार बॉन्ड हैं। (2) बैंक जमा की तरह इन पर DICGC का ₹5 लाख तक बीमा है। (3) जारी करने वाला बैंक अव्यवहार्यता के बिंदु पर पहुँचे तो इन्हें राइट-डाउन किया जा सकता है। ऊपर दिए गए कथनों में से कौन-सा/से सही है/हैं?
शंका समाधानअक्सर पूछे जाने वाले प्रश्न
यस बैंक AT1 बॉन्ड मामला क्या है?
मार्च 2020 में यस बैंक के बचाव के दौरान RBI द्वारा नियुक्त प्रशासक ने ₹8,415 करोड़ के AT1 बॉन्ड राइट-ऑफ़ कर दिए। बॉन्डधारकों ने इसे चुनौती दी। बॉम्बे हाई कोर्ट ने 20 जनवरी 2023 को राइट-ऑफ़ रद्द किया, और 15 अक्टूबर 2026 को सुप्रीम कोर्ट ने यस बैंक, RBI और केंद्र की अपीलें ख़ारिज कर दीं।
सुप्रीम कोर्ट ने AT1 राइट-ऑफ़ क्यों रद्द किया?
रिपोर्टों के अनुसार कोर्ट ने कहा कि प्रशासक को बॉन्ड राइट-ऑफ़ करने का अधिकार नहीं था, क्योंकि अंतिम यस बैंक पुनर्गठन योजना, 2020 में इसका प्रावधान नहीं था। मसौदा योजना में ऐसा खंड था, पर अंतिम योजना से हटा दिया गया था।
आसान शब्दों में AT1 बॉन्ड क्या हैं?
AT1 (अतिरिक्त टियर 1) बॉन्ड ऊँचे ब्याज वाले, सदाबहार बॉन्ड हैं जो बैंक अपनी पूँजी मज़बूत करने के लिए जारी करते हैं। ज़्यादा ब्याज के बदले निवेशक मानते हैं कि बैंक गंभीर संकट में आए तो बॉन्ड राइट-डाउन या शेयर में बदले जा सकते हैं।
क्या AT1 बॉन्ड फ़िक्स्ड डिपॉज़िट जितने सुरक्षित हैं?
नहीं। ये जमा नहीं हैं, DICGC जमा बीमा में नहीं आते, इनकी कोई परिपक्वता तारीख़ नहीं, और पूरा मूल्य डूब सकता है। SEBI अब निजी रूप से जारी AT1 बॉन्ड में न्यूनतम ₹1 करोड़ निवेश की शर्त रखता है।
क्या यस बैंक AT1 बॉन्डधारकों को पैसा वापस मिलेगा?
सुप्रीम कोर्ट ने राइट-ऑफ़ रद्द करने वाला आदेश बरकरार रखा है, जिससे बॉन्डधारकों की क़ानूनी स्थिति बहाल होती है। यस बैंक बॉन्डधारकों को कैसे और कब पैसा लौटाएगा या बॉन्ड बहाल करेगा, यह शुरुआती रिपोर्टों से साफ़ नहीं था और फ़ैसले के निर्देशों व आगे के क़दमों पर निर्भर है।
स्रोत और आगे की पढ़ाईहमने जिन स्रोतों की जाँच की
इस पेज के समाचार तथ्य 17 अक्टूबर 2026 को नीचे दी गई रिपोर्टों से जाँचे गए। यह पेज लिखते समय फ़ैसले का पूरा पाठ हमें उपलब्ध नहीं था। यह पेज शिक्षा के लिए है, निवेश सलाह नहीं।
- Bar & Bench, 15 Oct 2026: Supreme Court upholds quashing of Yes Bank's ₹8,415 crore AT1 bond write-off
- ThePrint: Yes Bank AT-1 bonds: why SC ruled against Rs 8,415 cr write-off and called RBI 'mere bystander'
- IBC Laws: Yes Bank Ltd. and Anr. vs. Axis Trustee Services Ltd. and Ors. (Supreme Court)
- LawChakra: Supreme Court upholds Bombay HC verdict quashing Yes Bank AT1 bond write-off
- Business Standard, Apr 2021: SEBI imposes Rs 25 cr penalty on Yes Bank in AT1 bonds case