डिजिटल अरेस्ट फ्रॉड: सुप्रीम कोर्ट चाहता है कि बैंक पीड़ितों को मुआवज़ा दें
नक़ली "CBI अफ़सर" का वीडियो कॉल, नक़ली "कोर्ट ऑर्डर", और ज़िंदगी भर की बचत अजनबियों के खातों में: यही है डिजिटल अरेस्ट स्कैम। 29 अक्टूबर 2026 को सुप्रीम कोर्ट ने भारतीय रिज़र्व बैंक से कहा कि उसके नए साइबर-फ्रॉड नियमों में यह होना चाहिए कि जहाँ बैंक ने अपनी जाँच ठीक से नहीं की, वहाँ बैंक पीड़ित का पैसा लौटाए। जानिए कोर्ट ने क्या कहा, म्यूल अकाउंट पर RBI के मसौदा नियमों में क्या है, और ठगी होने पर आप आज क्या कर सकते हैं।
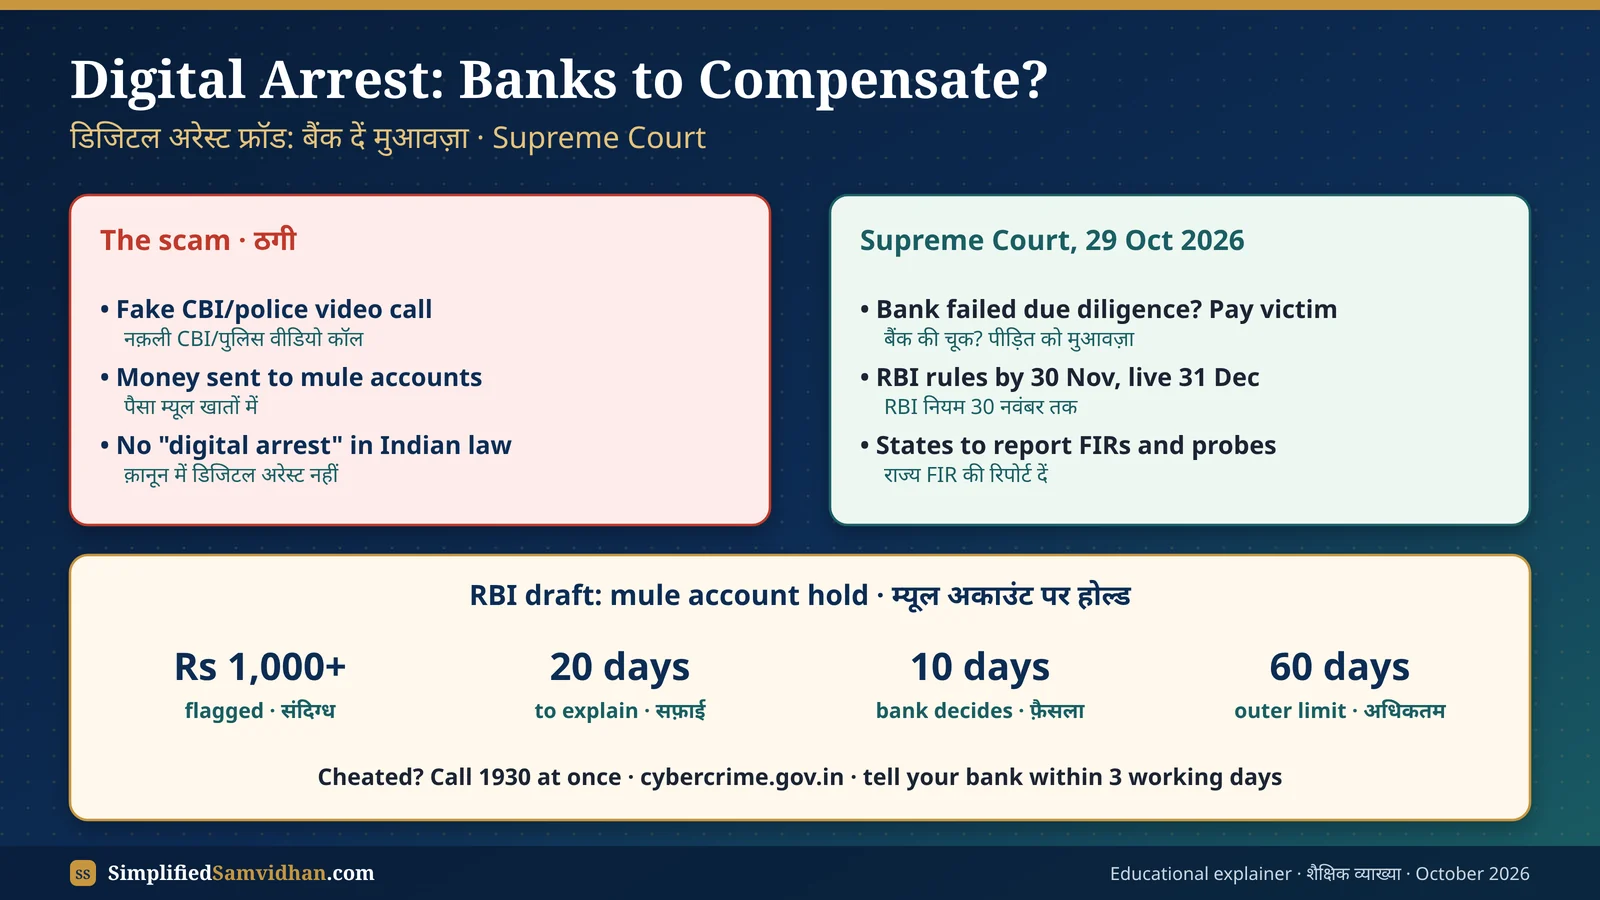
29 अक्टूबर 2026 को सुप्रीम कोर्ट ने क्या कहा
डिजिटल अरेस्ट स्कैम पर अपने ही (स्वतः संज्ञान) मामले की सुनवाई में मुख्य न्यायाधीश सूर्यकांत की अगुआई वाली पीठ ने कहा कि RBI के प्रस्तावित ढाँचे में बैंक की आर्थिक ज़िम्मेदारी साफ़ लिखी होनी चाहिए। अगर जाँच में पता चले कि फ्रॉड इसलिए हुआ क्योंकि बैंक या वित्तीय संस्था ने ज़रूरी सावधानी (due diligence) नहीं बरती, जैसे किसी फ़र्ज़ी या "म्यूल" खाते को चलने दिया, तो उसे कम से कम गँवाई गई रक़म के बराबर मुआवज़ा देना चाहिए। मुख्य न्यायाधीश ने टिप्पणी की कि "जब तक बैंकों को दंडात्मक निर्देश नहीं मिलेगा, वे नहीं सुधरेंगे।"
कोर्ट पहले RBI के प्रस्तावित अपने ग्राहक को जानिए (KYC) संशोधन निर्देश, 2026 देखेगा, जिन्हें रिपोर्टों के मुताबिक RBI 30 नवंबर तक अधिसूचित करके 31 दिसंबर 2026 तक लागू करना चाहता है। RBI को सभी अधिकृत वित्तीय संस्थाओं की सूची देनी होगी ताकि कोर्ट के निर्देश पूरे क्षेत्र पर लागू हों, और हर राज्य व केंद्रशासित प्रदेश को डिजिटल अरेस्ट मामलों की FIR और जाँच की रिपोर्ट देनी होगी। हमारी जाँच तक मुआवज़े पर कोई अंतिम आदेश नहीं आया था।
एक नज़र मेंसुप्रीम कोर्ट में डिजिटल अरेस्ट मामला: मुख्य तथ्य
| बिंदु | तथ्य |
|---|---|
| मामला | डिजिटल अरेस्ट स्कैम पर सुप्रीम कोर्ट का स्वतः संज्ञान मामला |
| सुनवाई | 29 अक्टूबर 2026, मुख्य न्यायाधीश सूर्यकांत की अगुआई वाली पीठ |
| मुख्य संदेश | जहाँ बैंक की लापरवाही से फ्रॉड हुआ, वहाँ बैंक पीड़ित को मुआवज़ा दे |
| जाँच में RBI नियम | मसौदा KYC संशोधन निर्देश, 2026 (संदिग्ध म्यूल अकाउंट के लिए SOP) |
| समय-सीमा (रिपोर्टों के अनुसार) | 30 नवंबर 2026 तक अधिसूचना; 31 दिसंबर 2026 तक लागू |
| दूसरे निर्देश | RBI सभी अधिकृत संस्थाओं की सूची दे; राज्य/केंद्रशासित प्रदेश FIR और जाँच की रिपोर्ट दें |
| हेल्पलाइन | 1930 और cybercrime.gov.in |
| अंतिम आदेश | अभी नहीं; मामला जारी |
भारतीय क़ानून में "डिजिटल अरेस्ट" जैसी कोई चीज़ नहीं है। पुलिस, CBI, ED या कस्टम कभी किसी को वीडियो कॉल पर गिरफ़्तार नहीं करते और न ही खाता "वेरिफ़ाई" करने के लिए पैसा माँगते हैं। यह ठगी तभी चलती है जब पैसा फ़र्ज़ी या उधार के KYC से खुले खातों में पहुँचता है, जिन्हें म्यूल अकाउंट कहते हैं। कोर्ट की बात सीधी है: अगर बैंक ने बिना ठीक जाँच के ऐसा खाता खुलने या चलने दिया, तो नुक़सान में बैंक भी हिस्सेदार बने।
🏠 रोज़मर्रा की मिसाल
अगर सोसाइटी का गार्ड बिना पहचान-पत्र देखे किसी अजनबी को अंदर आने दे और किसी फ़्लैट में चोरी हो जाए, तो लोग सिक्योरिटी एजेंसी से भी जवाब माँगते हैं। अपराधी चोर है, पर जाँच छोड़ने वाला गार्ड भी ज़िम्मेदार है।
🇮🇳 असली भारतीय उदाहरण
दिल्ली, हैदराबाद और बेंगलुरु में रिटायर्ड लोगों ने लाखों, कुछ मामलों में करोड़ों रुपये गँवाए, जब ठगों ने अफ़सर बनकर उन्हें कई दिन वीडियो कॉल पर रखा। पैसा आमतौर पर कुछ ही मिनटों में कई म्यूल खातों से होकर निकल जाता है।
RBI नियमम्यूल अकाउंट पर RBI के मसौदा नियम (KYC संशोधन निर्देश, 2026)
- 1पहचान
बैंक के निगरानी सिस्टम, AI/ML टूल समेत, जिस 1,000 रुपये या उससे ज़्यादा के लेन-देन को पकड़ें, उसे संदिग्ध म्यूल लेन-देन माना जाएगा।
- 2होल्ड
बैंक उस रक़म पर, या म्यूल खाता लगे तो पूरे खाते पर, अस्थायी डेबिट होल्ड लगा सकता है।
- 3नोटिस
खाताधारक को सूचना मिलेगी और सफ़ाई देने के लिए 20 दिन।
- 4फ़ैसला
जवाब मिलने के 10 दिन में बैंक को फ़ैसला करना होगा।
- 5अधिकतम सीमा
होल्ड 60 दिन से ज़्यादा नहीं चलेगा, जब तक कोई जाँच एजेंसी अलग निर्देश न दे।
- 6रिपोर्ट
म्यूल खाता मिलने पर बैंक को संदिग्ध लेन-देन रिपोर्ट (STR) देनी होगी।
आज आपके अधिकारRBI के 2017 नियमों में साइबर फ्रॉड पर बैंक की ज़िम्मेदारी
| स्थिति (RBI परिपत्र, 6 जुलाई 2017) | आपकी देनदारी |
|---|---|
| बैंक की अपनी ग़लती या लापरवाही से फ्रॉड | शून्य, देर से बताने पर भी |
| किसी तीसरे की सेंधमारी, आपने 3 कामकाजी दिन में बताया | शून्य |
| किसी तीसरे की सेंधमारी, आपने 4 से 7 कामकाजी दिन में बताया | एक तय सीमा तक (खाते के प्रकार पर निर्भर) |
| आपकी अपनी लापरवाही से नुक़सान, जैसे OTP या PIN बताना | बैंक को बताने तक नुक़सान आपका |
2017 के नियम बिना अनुमति (unauthorised) लेन-देन पर लागू होते हैं। डिजिटल अरेस्ट में पीड़ित डर के मारे ख़ुद पैसा भेजता है, इसलिए बैंक अक्सर कहते हैं कि लेन-देन "अधिकृत" था और पैसा लौटाने से मना कर देते हैं। इसी कमी की वजह से सुप्रीम कोर्ट चाहता है कि नए नियम म्यूल खाते चलने देने वाले बैंकों पर ज़िम्मेदारी डालें।
क्या करेंडिजिटल अरेस्ट में ठगी हुई? तुरंत यह करें
- 1तुरंत 1930 पर कॉल करें
राष्ट्रीय साइबर अपराध हेल्पलाइन 1930 या cybercrime.gov.in पर शिकायत करें। पहले कुछ घंटे तय करते हैं कि पैसा रोका जा सकेगा या नहीं।
- 2बैंक को लिखित में बताएँ
उसी दिन बैंक की फ्रॉड डेस्क को ईमेल या पत्र लिखें; शिकायत नंबर नोट करें। 3 कामकाजी दिन में बताने से आपके अधिकार सुरक्षित रहते हैं।
- 3FIR दर्ज कराएँ
नज़दीकी थाने या साइबर सेल जाएँ; प्रतिरूपण द्वारा छल आईटी एक्ट की धारा 66D और BNS की धारा 319 में अपराध है।
- 4सबूत संभालें
कॉल लॉग, स्क्रीनशॉट, खाता नंबर और हर ट्रांसफ़र का UTR नंबर सहेजें।
- 5RBI लोकपाल
बैंक 30 दिन में जवाब न दे या दावा ठुकरा दे तो cms.rbi.org.in पर शिकायत करें।
मूल पाठआईटी एक्ट की धारा 66D और अनुच्छेद 142: मामले के पीछे का क़ानून
सूचना प्रौद्योगिकी अधिनियम, 2000, धारा 66D. कंप्यूटर संसाधन का उपयोग करके प्रतिरूपण द्वारा छल के लिए दंड।
जो कोई किसी संचार युक्ति या कंप्यूटर संसाधन के माध्यम से प्रतिरूपण द्वारा छल करेगा, वह किसी भी भाँति के कारावास से, जिसकी अवधि तीन वर्ष तक की हो सकेगी, दंडित किया जाएगा और जुर्माने का भी, जो एक लाख रुपये तक का हो सकेगा, दायी होगा।
भारत का संविधान, अनुच्छेद 142(1) (अंश)।
उच्चतम न्यायालय अपनी अधिकारिता का प्रयोग करते हुए ऐसी डिक्री पारित कर सकेगा या ऐसा आदेश कर सकेगा जो उसके समक्ष लंबित किसी वाद या विषय में पूर्ण न्याय करने के लिए आवश्यक हो ...
- अनुच्छेद 142 सुप्रीम कोर्ट को "पूर्ण न्याय" के लिए ज़रूरी आदेश देने देता है; इसी आधार पर कोर्ट इस स्वतः संज्ञान मामले में RBI, CBI और राज्यों को व्यापक निर्देश दे रहा है।
- अनुच्छेद 21 (जीवन और व्यक्तिगत स्वतंत्रता) में गरिमा और सुरक्षा के साथ जीने का हक़ शामिल माना गया है; यहाँ पीड़ितों की बचत और मानसिक स्वास्थ्य दाँव पर है।
- बैंकों को बाध्यकारी निर्देश देने की RBI की शक्ति बैंककारी विनियमन अधिनियम, 1949 की धारा 35A से आती है।
- नए आपराधिक क़ानूनों में छल BNS धारा 318, प्रतिरूपण द्वारा छल BNS धारा 319 और लोक सेवक बनने का ढोंग BNS धारा 204 में है।
क्यों ज़रूरीसाइबर फ्रॉड पर बैंक की ज़िम्मेदारी: पक्ष और विपक्ष
बैंक की ज़िम्मेदारी के पक्ष में
- म्यूल खाते तभी खुलते हैं जब KYC जाँच फ़ेल होती है
- बैंकों के पास अजीब ट्रांसफ़र पकड़ने का डेटा और AI है
- पीड़ित, अक्सर बुज़ुर्ग, अकेले बैंक से नहीं लड़ सकते
- जुर्माने से बैंक जाँच कड़ी करेंगे
उठाई गई चिंताएँ
- ट्रांसफ़र पीड़ित ने ख़ुद किया था
- झूठे दावों का ख़तरा
- बढ़ी लागत सभी ग्राहकों पर डाली जा सकती है
- ठग कुछ मिनटों में पैसा विदेश भेज देते हैं
UPSC कॉर्नरडिजिटल अरेस्ट और बैंक की ज़िम्मेदारी: UPSC प्रीलिम्स और मेन्स के लिए
- प्रीलिम्स: 1930 = राष्ट्रीय साइबर अपराध हेल्पलाइन; पोर्टल cybercrime.gov.in, I4C (गृह मंत्रालय) के तहत।
- प्रीलिम्स: RBI ज़ीरो-लायबिलिटी नियम (2017): बिना अनुमति ई-लेन-देन की सूचना 3 कामकाजी दिन में दें।
- प्रीलिम्स: आईटी एक्ट धारा 66D = कंप्यूटर संसाधन से प्रतिरूपण द्वारा छल: 3 साल तक क़ैद और 1 लाख रुपये तक जुर्माना।
- प्रीलिम्स: मनी म्यूल वह व्यक्ति है जिसके बैंक खाते से अपराध की कमाई ली और आगे भेजी जाती है।
- मेन्स (GS III): "साइबर फ्रॉड जितनी पुलिसिंग की विफलता है, उतनी ही नियमन की।" डिजिटल अरेस्ट स्कैम और बैंक की ज़िम्मेदारी पर सुप्रीम कोर्ट के रुख़ के संदर्भ में चर्चा करें।
अभ्यास MCQख़ुद को परखें: डिजिटल अरेस्ट: बैंक देंगे मुआवज़ा?
अक्टूबर 2026 में सुप्रीम कोर्ट के डिजिटल अरेस्ट मामले के संदर्भ में इन कथनों पर विचार करें: (1) भारतीय क़ानून जाँच एजेंसियों को वीडियो कॉल के ज़रिए गिरफ़्तारी की अनुमति देता है। (2) कोर्ट ने कहा कि जहाँ बैंक की लापरवाही से फ्रॉड हुआ, वहाँ बैंक पीड़ित को मुआवज़ा दे। (3) RBI के मसौदा नियम संदिग्ध म्यूल खातों पर अस्थायी होल्ड का प्रस्ताव रखते हैं। ऊपर दिए गए कौन-से कथन सही हैं?
शंका समाधानअक्सर पूछे जाने वाले प्रश्न
29 अक्टूबर 2026 को सुप्रीम कोर्ट ने डिजिटल अरेस्ट फ्रॉड पर क्या कहा?
कोर्ट ने RBI से कहा कि उसके नए साइबर-फ्रॉड नियमों में बैंक और वित्तीय संस्थाएँ पीड़ितों को कम से कम गँवाई रक़म के बराबर मुआवज़ा दें, जहाँ फ्रॉड संस्था की लापरवाही से हुआ हो।
क्या भारत में डिजिटल अरेस्ट क़ानूनी है?
नहीं। वीडियो कॉल पर गिरफ़्तारी का कोई प्रावधान नहीं है। पुलिस, CBI, ED या कस्टम कभी कॉल पर बने रहने या खाता वेरिफ़ाई करने के लिए पैसा भेजने को नहीं कहते। ऐसा हर कॉल ठगी है।
क्या अब बैंक डिजिटल अरेस्ट पीड़ितों को पैसा लौटाएँगे?
अभी अपने आप नहीं। कोर्ट ने RBI से बैंक की ज़िम्मेदारी नियमों में जोड़ने को कहा है, जो 30 नवंबर 2026 तक अधिसूचित होने की उम्मीद है। तब तक जल्दी शिकायत करें, बैंक को लिखें और RBI लोकपाल का सहारा लें।
म्यूल अकाउंट क्या होता है?
ऐसा बैंक खाता, जो अक्सर फ़र्ज़ी या उधार के दस्तावेज़ों से खुलता है, जिसमें ठग चोरी का पैसा लेकर तुरंत आगे भेजते हैं। RBI के मसौदा नियम बैंकों को ऐसे खातों पर अस्थायी होल्ड लगाने देते हैं।
डिजिटल अरेस्ट में पैसा गया तो सबसे पहले क्या करें?
तुरंत 1930 पर कॉल करें या cybercrime.gov.in पर शिकायत करें, 3 कामकाजी दिन के अंदर बैंक को लिखित में बताएँ, FIR दर्ज कराएँ और सारे लेन-देन का ब्योरा संभालकर रखें।
स्रोत और आगे की पढ़ाईहमने जिन स्रोतों की जाँच की
तथ्य 30 अक्टूबर 2026 को नीचे दी गई रिपोर्टों से जाँचे गए। कोर्ट की टिप्पणियाँ सुनवाई की ख़बरों से हैं; लिखित आदेश हमने नहीं देखा था। RBI के अंतिम नियम या कोर्ट का आदेश आने पर हम यह पेज अपडेट करेंगे।
- Business Standard: SC asks RBI to make banks compensate victims of digital arrest, cyber fraud (29 Oct 2026)
- DT Next (PTI): Banks must compensate digital fraud victims for loss if due-diligence failure established: SC (29 Oct 2026)
- Bombay Samachar: Banks must compensate digital fraud victims if due diligence fails: SC (29 Oct 2026)
- MediaNama: RBI draft sets 60-day limit on cyber fraud bank holds (Sep 2026)
- law.asia: Draft rule changes on freezing suspected fraud money (RBI KYC Amendment Directions)
- RBI: Customer Protection, Limiting Liability of Customers in Unauthorised Electronic Banking Transactions (6 July 2017)