मूल पाठअनुच्छेद 27 का आधिकारिक पाठ
27. किसी विशिष्ट धर्म की अभिवृद्धि के लिए करों के संदाय के बारे में स्वतंत्रता—
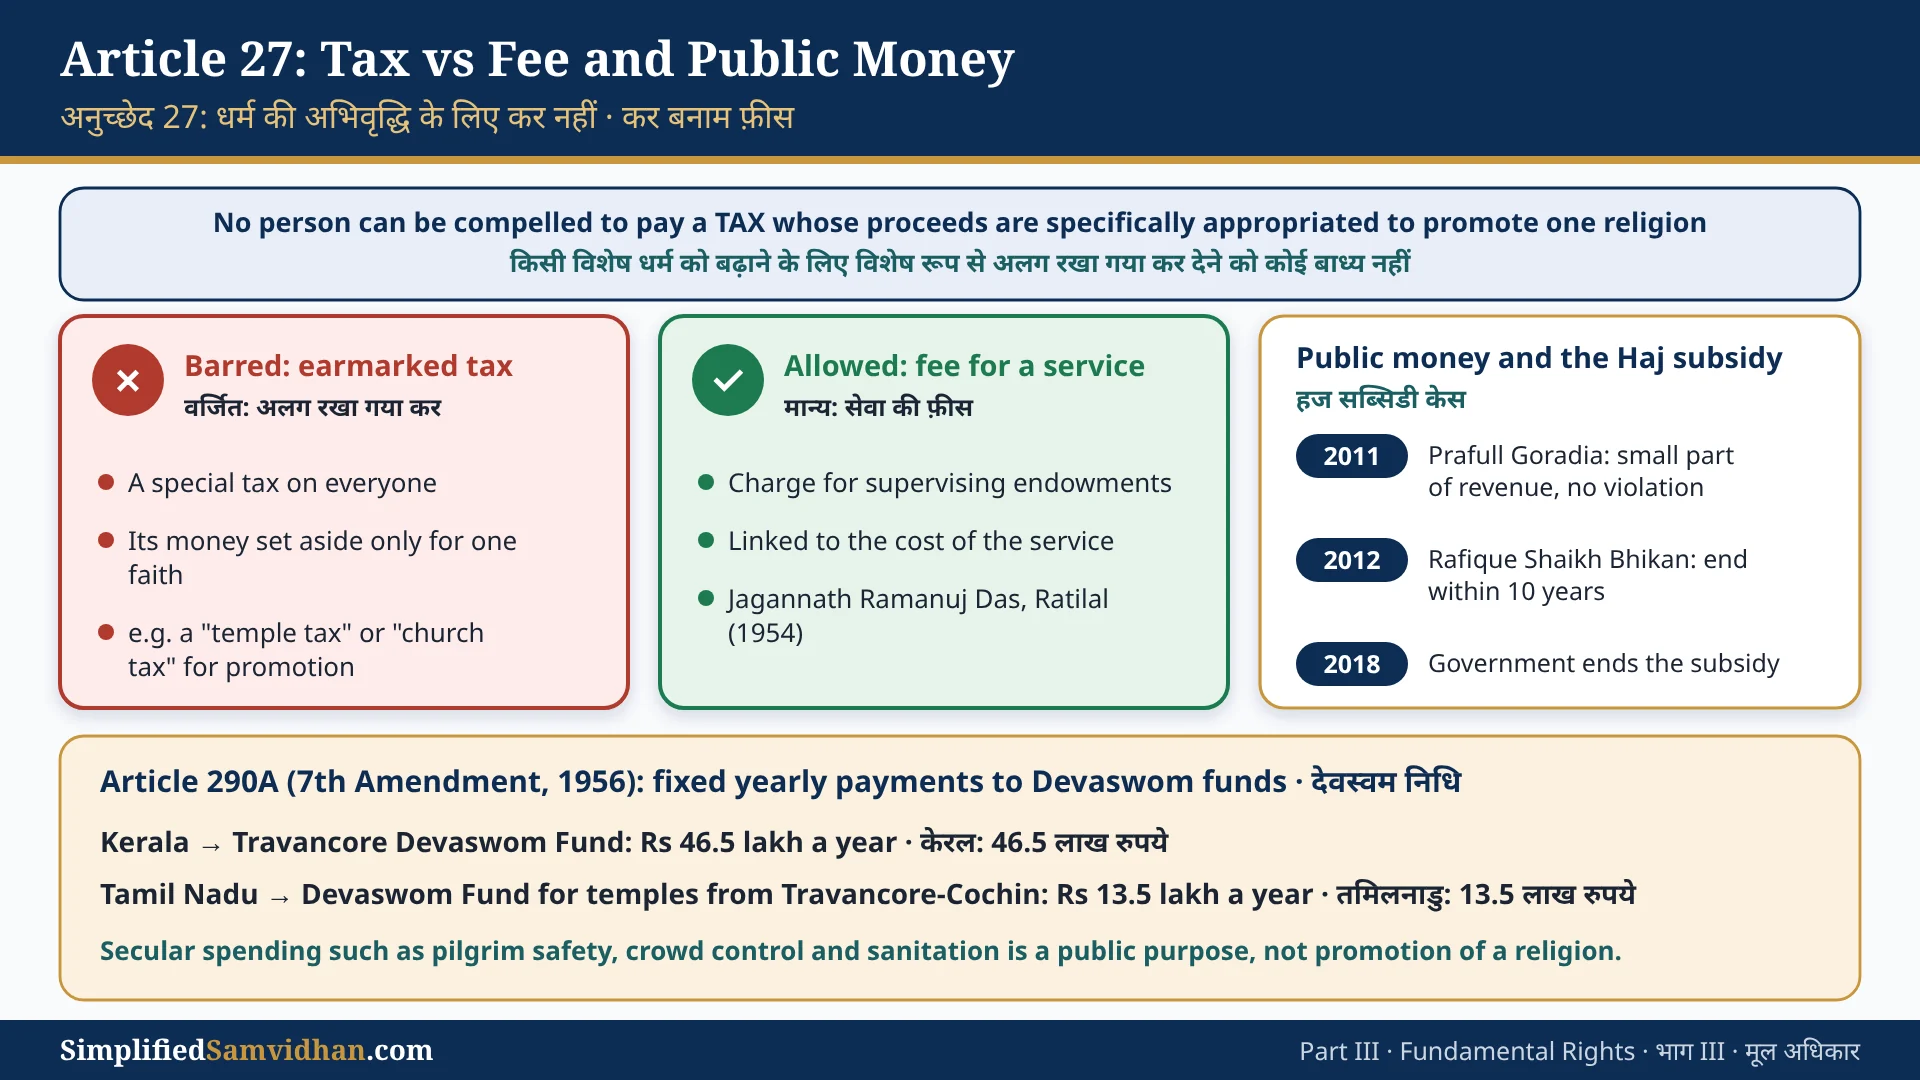
किसी भी व्यक्ति को ऐसे करों का संदाय करने के लिए बाध्य नहीं किया जाएगा जिनके आगम किसी विशिष्ट धर्म या धार्मिक संप्रदाय की अभिवृद्धि या पोषण में व्यय करने के लिए विनिर्दिष्ट रूप से विनियोजित किए जाते हैं।
राज्य कोई कर लगाकर उसका पैसा किसी एक धर्म को बढ़ाने या चलाने के लिए अलग नहीं रख सकता।
यह हर व्यक्ति की रक्षा करता है, नागरिक हो या विदेशी, और किसी धार्मिक समूह को न लाभ मिलता है न बोझ।
यह कर के बारे में है, फ़ीस के बारे में नहीं। किसी सेवा की फ़ीस, जैसे मंदिर के हिसाब की देखरेख, मान्य है।
धर्म से जुड़े लौकिक पहलुओं, जैसे तीर्थयात्रियों की सुरक्षा, पर सामान्य आय का छोटा हिस्सा ख़र्च करना वर्जित नहीं।
🏠 रोज़मर्रा की मिसाल
एक हाउसिंग सोसाइटी का मेंटेनेंस फ़ंड सोचिए। सब लोग लिफ़्ट, पानी और सुरक्षा के लिए पैसा देते हैं। कमेटी उस साझा फ़ंड से केवल एक धर्म का प्रार्थना हॉल नहीं बना सकती। पर अगर किसी धर्म के निवासी त्योहार के बाद सफ़ाई के लिए अलग शुल्क देते हैं, तो वह फ़ीस है, और वह ठीक है।
🇮🇳 असली भारतीय उदाहरण
प्रयागराज के कुंभ मेले में सरकार करोड़ों लोगों के लिए सड़क, शौचालय, पुलिस और चिकित्सा शिविरों पर सरकारी पैसा ख़र्च करती है। ये लोगों की सुरक्षा और स्वास्थ्य के लिए लौकिक इंतज़ाम हैं। अगर सभी नागरिकों पर विशेष "कुंभ कर" लगे और उसका पैसा केवल एक धर्म को बढ़ाने में जाए, तो अनुच्छेद 27 का सवाल उठेगा।
अनुच्छेद 27 क्या कहता हैअनुच्छेद 27: किसी विशेष धर्म को बढ़ाने के लिए कोई कर नहीं
- तीन शर्तें साथ हों तो अनुच्छेद 27 लागू होता है: (1) कोई कर हो; (2) उसकी आय विशेष रूप से विनियोजित हो, यानी अलग रखी गई हो; (3) उद्देश्य किसी विशेष धर्म या संप्रदाय को बढ़ाना या चलाना हो।
- शब्द है "किसी भी व्यक्ति", इसलिए यह अधिकार नागरिक, विदेशी और कंपनियों सबकी रक्षा करता है।
- यह राज्य को तटस्थ रखता है: वह कर लगाने की शक्ति से किसी एक आस्था को दूसरों से ऊपर नहीं रख सकता। अनुच्छेद 25, 26 और 28 के साथ यह भारतीय पंथनिरपेक्षता का एक स्तंभ है।
| बिंदु | कर (टैक्स) | फ़ीस (शुल्क) |
|---|---|---|
| उद्देश्य | सार्वजनिक कामों के लिए सामान्य आय | भुगतान करने वाले को मिली विशेष सेवा के बदले |
| सेवा से संबंध | बदले में कोई सीधी सेवा नहीं | मोटे तौर पर उस सेवा की लागत से जुड़ी |
| अनुच्छेद 27 में | रोक, अगर आय किसी एक धर्म को बढ़ाने के लिए विशेष रूप से विनियोजित हो | मान्य, जैसे मंदिर या मठ के हिसाब की देखरेख का शुल्क |
कर बनाम फ़ीसअनुच्छेद 27 में कर बनाम फ़ीस: शिरूर मठ और जगन्नाथ रामानुज दास केस
- कमिश्नर, हिंदू रिलीजियस एंडोमेंट्स, मद्रास बनाम शिरूर मठ (1954) ने अंतर समझाया: कर सामान्य सार्वजनिक कामों के लिए अनिवार्य भुगतान है, जबकि फ़ीस किसी विशेष सेवा के बदले ली जाती है और उसकी लागत से जुड़ी होती है। कोर्ट ने कहा कि अनुच्छेद 27 किसी कर को एक धर्म के लिए विशेष रूप से विनियोजित करने से रोकता है।
- जगन्नाथ रामानुज दास बनाम उड़ीसा राज्य (1954) और रतिलाल पानाचंद गांधी बनाम बंबई राज्य (1954): धार्मिक धर्मादा संस्थाओं की देखरेख की लागत के लिए उनसे ली गई राशि फ़ीस थी, कर नहीं, इसलिए अनुच्छेद 27 का उल्लंघन नहीं हुआ।
- इसलिए राज्य मंदिरों, मठों और वक़्फ़ की देखरेख करने वाले बोर्ड चला सकते हैं और उचित फ़ीस ले सकते हैं। यह पैसा देखरेख की सेवा के लिए है, किसी आस्था के प्रचार के लिए नहीं।
हज सब्सिडी और सरकारी पैसाअनुच्छेद 27 और सरकारी पैसा: हज सब्सिडी केस और अनुच्छेद 290क
- प्रफुल्ल गोराडिया बनाम भारत संघ (28 जनवरी 2011): हज सब्सिडी को अनुच्छेद 27 के तहत चुनौती दी गई। कोर्ट ने कहा कि अनुच्छेद 27 का उल्लंघन तभी है जब कर का बड़ा हिस्सा किसी एक धर्म पर ख़र्च हो; सामान्य आय का छोटा हिस्सा ख़र्च करना उल्लंघन नहीं। कोर्ट ने यह भी नोट किया कि राज्य दूसरी तीर्थयात्राओं, जैसे कुंभ मेला और कैलाश मानसरोवर यात्रा, पर भी ख़र्च करता है।
- भारत संघ बनाम रफ़ीक़ शेख़ भिकन (8 मई 2012): कोर्ट ने सरकार से हज सब्सिडी धीरे-धीरे घटाकर दस साल में ख़त्म करने को कहा। सरकार ने 2018 से सब्सिडी समाप्त कर दी।
- धर्म से जुड़े लौकिक पहलुओं पर ख़र्च, जैसे तीर्थ स्थलों पर सुरक्षा, भीड़ प्रबंधन, सफ़ाई और सड़कें, या संरक्षित विरासत स्मारकों की देखभाल, सामान्यतः सार्वजनिक प्रयोजन माना जाता है, किसी धर्म का प्रचार नहीं।
अनुच्छेद 290क: देवस्वम निधियाँ
- राज्यों के पुनर्गठन के बाद 7वें संशोधन, 1956 से जोड़ा गया।
- हर साल केरल की संचित निधि से त्रावणकोर देवस्वम निधि को 46.5 लाख रुपये, और तमिलनाडु से त्रावणकोर-कोचीन से आए इलाक़ों के हिंदू मंदिरों की देवस्वम निधि को 13.5 लाख रुपये दिए जाते हैं।
- ये भुगतान त्रावणकोर रियासत के विलय के समय किए गए वादे को निभाते हैं; मंदिरों की ज़मीनें पहले ही राज्य ने ले ली थीं। संविधान का विशेष प्रावधान होने के कारण अनुच्छेद 290क का अपना अलग आधार है।
अनुच्छेद 27 और पंथनिरपेक्षताअनुच्छेद 27 और भारतीय पंथनिरपेक्षता: अमेरिका से अंतर
- अमेरिकी संविधान का पहला संशोधन कहता है कि कांग्रेस "धर्म की स्थापना" से जुड़ा कोई क़ानून नहीं बनाएगी; अमेरिकी अदालतें इसे चर्च और राज्य के सख़्त अलगाव के रूप में पढ़ती हैं।
- भारत ऐसी दीवार नहीं बनाता। राज्य धर्म के लौकिक पक्ष का नियमन (अनुच्छेद 25(2)), धार्मिक धर्मादा संस्थाओं की देखरेख, धार्मिक समूहों के स्कूलों को अनुदान (अनुच्छेद 30(2)), और तीर्थयात्रियों की सुरक्षा पर ख़र्च कर सकता है। वह लोगों पर कर लगाकर किसी एक आस्था को बढ़ावा नहीं दे सकता।
- मंदिर प्रशासन पर राज्य के नियंत्रण को लेकर बहस जारी है: कुछ कहते हैं कि इससे बड़ी निधियों का हिसाब पक्का रहता है, कुछ कहते हैं कि दूसरे धर्म अपनी संस्थाएँ ख़ुद चलाते हैं और हिंदू मंदिरों को भी वैसी स्वायत्तता मिले। परीक्षा उत्तरों में दोनों राय रखी जाती हैं।
त्वरित दोहराईयाद रखने योग्य मुख्य बातें
- किसी व्यक्ति को ऐसा कर देने के लिए बाध्य नहीं किया जा सकता जिसकी आय किसी विशेष धर्म को बढ़ाने के लिए विशेष रूप से विनियोजित हो।
- सभी व्यक्तियों पर लागू, नागरिक और विदेशी दोनों।
- सेवा की फ़ीस, जैसे धार्मिक धर्मादा संस्थाओं की देखरेख, मान्य है (1954 के केस)।
- प्रफुल्ल गोराडिया (2011): हज सब्सिडी जैसा सामान्य आय का छोटा हिस्सा ख़र्च करना अनुच्छेद 27 का उल्लंघन नहीं; सब्सिडी 2018 में ख़त्म हुई।
- अनुच्छेद 290क (1956) केरल और तमिलनाडु में देवस्वम निधियों को तय वार्षिक भुगतान देता है।
समयरेखाअनुच्छेद 27: मुख्य तिथियाँ
| वर्ष | घटना |
|---|---|
| 1950 | संविधान के साथ अनुच्छेद 27 लागू। |
| 1954 | शिरूर मठ: कर बनाम फ़ीस; जगन्नाथ रामानुज दास और रतिलाल गांधी: देखरेख फ़ीस वैध। |
| 1956 | 7वें संशोधन से अनुच्छेद 290क (देवस्वम निधियाँ) जुड़ा। |
| 2011 | प्रफुल्ल गोराडिया (28 जनवरी): हज सब्सिडी अनुच्छेद 27 का उल्लंघन नहीं। |
| 2012 | रफ़ीक़ शेख़ भिकन (8 मई): हज सब्सिडी दस साल में ख़त्म हो। |
| 2018 | सरकार ने हज सब्सिडी समाप्त की। |
UPSC · राज्य PSC · न्यायपालिकाअनुच्छेद 27: UPSC परीक्षा कॉर्नर
- प्रीलिम्स जाल: "अनुच्छेद 27 राज्य को धर्म से जुड़ी किसी भी चीज़ पर सरकारी पैसा ख़र्च करने से रोकता है।" ग़लत। यह केवल किसी विशेष धर्म के लिए विशेष रूप से विनियोजित कर को रोकता है।
- प्रीलिम्स जाल: "धार्मिक धर्मादा संस्थाओं की देखरेख की फ़ीस अनुच्छेद 27 का उल्लंघन है।" ग़लत। अनुच्छेद 27 कर पर है, फ़ीस पर नहीं।
- प्रीलिम्स तथ्य: देवस्वम निधियों वाला अनुच्छेद 290क 7वें संशोधन, 1956 से जुड़ा।
- मेन्स (250 शब्द, कक्षा नोट्स से): संविधान में धार्मिक स्वतंत्रता के प्रावधानों का वर्णन कीजिए और बताइए कि उन पर कहाँ युक्तियुक्त निर्बंधन लगाए जा सकते हैं। (अनुच्छेद 27 को "आर्थिक तटस्थता" वाले हिस्से के रूप में लिखें।)
अभ्यास प्रश्नख़ुद को परखें: अनुच्छेद 27
अनुच्छेद 27 के बारे में इन कथनों पर विचार करें: 1. यह राज्य को किसी भी धार्मिक आयोजन पर कोई सरकारी पैसा ख़र्च करने से रोकता है। 2. धार्मिक धर्मादा संस्थाओं की देखरेख की लागत के लिए ली गई फ़ीस इसका उल्लंघन नहीं है। 3. इसका संरक्षण विदेशियों को भी मिलता है। कौन से सही हैं?
शंका समाधानअक्सर पूछे जाने वाले प्रश्न
भारतीय संविधान का अनुच्छेद 27 क्या है?
अनुच्छेद 27 कहता है कि किसी व्यक्ति को ऐसा कोई कर देने के लिए बाध्य नहीं किया जाएगा जिसकी आय किसी विशेष धर्म या धार्मिक संप्रदाय की अभिवृद्धि या पोषण के लिए विशेष रूप से विनियोजित हो।
क्या हज सब्सिडी अनुच्छेद 27 का उल्लंघन थी?
नहीं। प्रफुल्ल गोराडिया बनाम भारत संघ (2011) में सुप्रीम कोर्ट ने कहा कि सामान्य आय का छोटा हिस्सा ख़र्च करना अनुच्छेद 27 का उल्लंघन नहीं। अलग से, 2012 में कोर्ट ने सब्सिडी धीरे-धीरे ख़त्म करने को कहा, और सरकार ने 2018 से इसे समाप्त कर दिया।
क्या राज्य मंदिरों या धार्मिक ट्रस्टों से फ़ीस ले सकता है?
हाँ। धार्मिक धर्मादा संस्थाओं की देखरेख की लागत के लिए उचित फ़ीस कर नहीं है, इसलिए यह अनुच्छेद 27 का उल्लंघन नहीं (जगन्नाथ रामानुज दास और रतिलाल पानाचंद गांधी, 1954)।